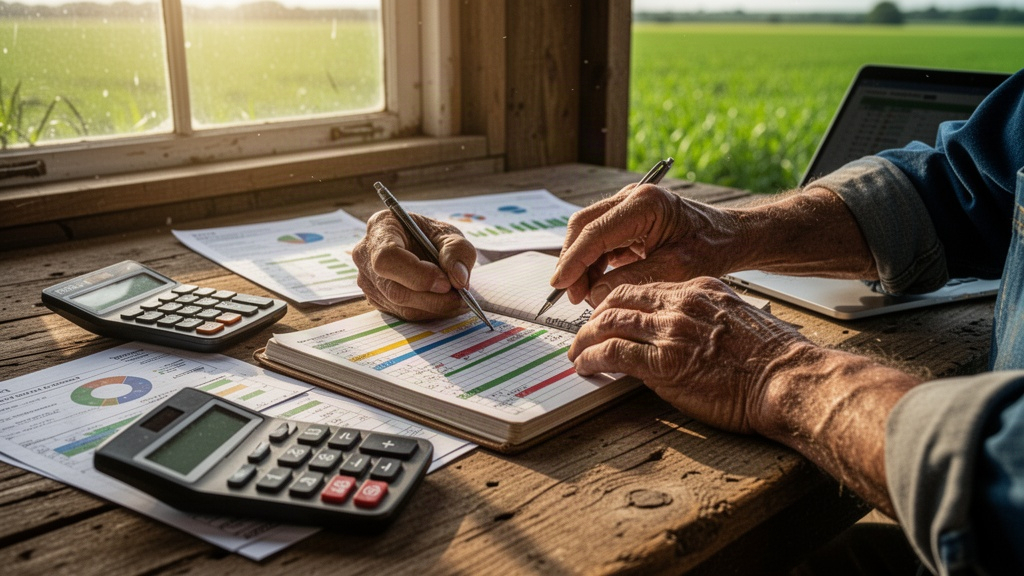
Gérer une exploitation agricole sans budget structuré, c'est avancer à l'aveugle dans un secteur où les aléas climatiques et les fluctuations des marchés peuvent tout remettre en cause du jour au lendemain. La compta agricole ne se résume pas à enregistrer des factures : elle constitue un véritable outil de pilotage pour anticiper les dépenses, sécuriser les revenus et prendre des décisions éclairées. Pourtant, selon les données disponibles, 30 % des exploitations agricoles fonctionnent encore sans budget formel. Ce chiffre traduit une réalité préoccupante : beaucoup d'agriculteurs subissent leurs finances plutôt qu'ils ne les maîtrisent. Établir un budget solide n'est pas réservé aux grandes structures. Quelle que soit la taille de l'exploitation, cette démarche protège et oriente.
Les spécificités de la comptabilité dans le secteur agricole
La comptabilité agricole obéit à des règles particulières qui la distinguent nettement de la comptabilité d'entreprise classique. Les exploitations agricoles sont soumises à des régimes fiscaux spécifiques — le régime du forfait agricole, le régime réel simplifié ou le régime réel normal — selon leur chiffre d'affaires et leur structure juridique. Chaque régime impose des obligations déclaratives différentes, avec des impacts directs sur la gestion budgétaire.
L'une des particularités majeures réside dans la saisonnalité des flux financiers. Les recettes d'une exploitation céréalière, par exemple, se concentrent sur quelques semaines après la récolte, tandis que les charges s'étalent sur l'année entière. Cette asymétrie temporelle complique la gestion de la trésorerie et rend le budget prévisionnel d'autant plus nécessaire pour éviter les tensions de fin de trimestre.
Les stocks agricoles — animaux, récoltes en cours, intrants — entrent dans le calcul du résultat de l'exercice, ce qui n'a pas d'équivalent direct dans d'autres secteurs. Leur valorisation influence directement le bénéfice imposable. Un agriculteur qui ignore ce mécanisme peut se retrouver à payer des impôts sur un bénéfice comptable qui ne reflète pas sa situation de trésorerie réelle.
Le Ministère de l'Agriculture et les Chambres d'agriculture proposent des ressources adaptées pour accompagner les exploitants dans la compréhension de ces règles. Les organisations professionnelles agricoles, quant à elles, relaient régulièrement des guides pratiques sur les évolutions réglementaires qui affectent la comptabilité du secteur.
Les étapes pour établir un budget prévisionnel agricole
Un budget prévisionnel est un document qui projette les recettes et les dépenses de l'exploitation sur une période donnée, généralement l'année civile ou l'exercice comptable. Sa construction suit une logique précise qu'il vaut mieux respecter pour obtenir un outil réellement utilisable.
Voici les étapes à suivre pour bâtir ce budget pas à pas :
- Recenser toutes les sources de revenus : ventes de productions végétales, animales, aides de la PAC, prestations de services, location de matériel.
- Lister l'ensemble des charges fixes : fermage, remboursements d'emprunts, assurances, cotisations sociales MSA, abonnements.
- Identifier les charges variables : semences, engrais, produits phytosanitaires, alimentation animale, carburant, main-d'œuvre saisonnière.
- Intégrer les investissements prévus : achat de matériel, travaux de bâtiment, renouvellement de cheptel.
- Calculer la marge brute par atelier de production pour identifier les activités rentables et celles qui pèsent sur le résultat global.
- Construire un plan de trésorerie mensuel qui fait apparaître les décalages entre encaissements et décaissements.
Ce dernier point mérite une attention particulière. Le plan de trésorerie permet d'anticiper les mois où l'exploitation sera en tension et de négocier à l'avance une facilité de caisse avec la banque, plutôt que de subir un découvert non prévu. Les coûts de production ont progressé de 15 % en moyenne récemment, ce qui rend cette anticipation encore plus nécessaire pour préserver les marges.
Outils numériques et ressources pour piloter son budget
Le marché propose aujourd'hui une gamme d'outils adaptés à la gestion budgétaire agricole, du simple tableur Excel aux logiciels spécialisés. Le choix dépend de la complexité de l'exploitation et du niveau de détail souhaité.
Les logiciels de comptabilité agricole comme Isacompta, Winagri ou Cerfrance offrent des fonctionnalités dédiées : saisie des opérations par atelier, suivi des stocks, édition automatique des documents fiscaux. Ces solutions intègrent les spécificités réglementaires du secteur et se mettent à jour lors des évolutions législatives. Leur coût représente un investissement, mais il se justifie rapidement dès que l'exploitation atteint une certaine taille.
Pour les structures plus modestes, un tableur bien structuré suffit parfaitement. L'essentiel est de maintenir une saisie régulière, idéalement hebdomadaire, pour que le suivi budgétaire reste fiable. Un tableau mis à jour une fois par an n'a aucune valeur de pilotage.
Les Chambres d'agriculture régionales proposent des formations courtes sur la gestion budgétaire, souvent cofinancées par des fonds de formation professionnelle. Certaines offrent aussi un accompagnement individuel avec un conseiller de gestion, particulièrement utile lors de la première construction d'un budget ou en période de restructuration de l'exploitation.
Les centres de gestion agréés (CGA) représentent une autre ressource précieuse. En adhérant à un CGA, l'exploitant bénéficie d'une réduction d'impôt sur le revenu et d'un suivi comptable renforcé. Ce double avantage fiscal et technique en fait une option sérieuse pour tout agriculteur soumis au régime réel.
Les pièges fréquents qui faussent la gestion budgétaire
Même les agriculteurs qui s'astreignent à tenir un budget tombent parfois dans des erreurs récurrentes. La première : confondre chiffre d'affaires et trésorerie disponible. Vendre sa récolte ne signifie pas encaisser immédiatement le paiement. Les délais de règlement, parfois longs dans la filière, créent des décalages qui peuvent mettre l'exploitation en difficulté si le budget n'en tient pas compte.
Deuxième erreur fréquente : sous-estimer les charges imprévues. Une panne de matériel, une épizootie, une sécheresse localisée — ces événements surviennent régulièrement dans le monde agricole. Un budget sans provision pour aléas est un budget fragile. La règle non écrite consiste à réserver entre 5 et 10 % du budget de charges variables pour faire face à ces imprévus.
Troisième piège : ne pas actualiser le budget en cours d'année. Un budget établi en janvier et consulté en décembre n'est plus un outil de gestion, c'est un simple document d'archive. La comparaison mensuelle entre le prévisionnel et le réalisé permet de détecter rapidement les dérives et d'ajuster les décisions avant qu'il ne soit trop tard.
Enfin, beaucoup d'agriculteurs omettent d'intégrer leur rémunération personnelle dans les charges de l'exploitation. Cette erreur biaise complètement l'analyse de la rentabilité. Si l'exploitation ne génère pas suffisamment pour rémunérer correctement le travail de l'exploitant, le budget doit le faire apparaître clairement, même si cela oblige à des décisions difficiles.
Faire du budget un véritable levier de décision
Un budget ne sert pas uniquement à savoir si l'exploitation gagne de l'argent. Utilisé correctement, il guide les arbitrages stratégiques : faut-il investir dans un nouveau matériel ou le louer ? Agrandir le troupeau ou stabiliser ? Diversifier les cultures ou se spécialiser davantage ? Ces questions ne trouvent de réponse solide que lorsqu'elles s'appuient sur des chiffres fiables et actualisés.
La compta agricole rigoureuse permet aussi de renforcer la crédibilité de l'exploitation auprès des partenaires financiers. Une banque ou un organisme de crédit agricole accordera plus facilement un prêt à un exploitant capable de présenter un budget prévisionnel détaillé, accompagné d'un historique de suivi budgétaire. Ce n'est pas une formalité administrative : c'est une preuve de sérieux dans la gestion.
Les organisations professionnelles agricoles insistent sur ce point depuis plusieurs années. La professionnalisation de la gestion financière des exploitations est devenue une condition de survie dans un contexte où les marges se réduisent et où les aléas climatiques pèsent de plus en plus lourd sur les résultats. Construire un budget solide, le suivre régulièrement et l'ajuster en fonction des réalités du terrain : voilà la démarche qui distingue une exploitation qui subit de celle qui décide.